


ABŞ Federal Ehtiyat Sistemi (FED) mürəkkəbliyinə görə ən ağır böhran dövrlərindən geri qalmayan iqtisadi şəraitdə manevr etməyə məcburdur. İstehlak xərcləri yüksək olaraq qalır, lakin vətəndaşların əhval-ruhiyyəsi pisləşir. İstiqraz gəlirlilikləri son onilliklərin maksimumuna yüksəlib, bununla yanaşı səhm bazarı rekordlar qırır. ABŞ iqtisadiyyatı enerji şoku ilə üzləşib, amma artım tempi yalnız sürətlənir. Daşınmaz əmlak qiymətləri pik səviyyədə qalır, halbuki mənzil bazarının özü dalana dirənib. İşsizlik tarixi minimum səviyyəsindədir, immiqrasiyaya qarşı sərt tədbirlər işçi qüvvəsinin axınını məhdudlaşdırıb, lakin əməkhaqqı artımı buna baxmayaraq zəifləyib. Bəzi sektorlarda inflyasiya səngiyir, digərlərində isə yenidən güclənir. Bu proseslərin əsas hərəkətverici qüvvələrindən biri görünməmiş süni intellekt bumudur. Bu bum həm əmək məhsuldarlığının kəskin yüksəlməsinə, həm də kütləvi ixtisar dalğasına gətirib çıxara bilər.
Belə ziddiyyətli siqnallar FED rəhbərliyi üçün proqnozları daha da qeyri-müəyyən edir. Tənzimləyicinin vəzifəsi məşğulluğun təmin edilməsi ilə inflyasiyaya nəzarət arasında tarazlığı qorumaqdır. FED sədri Kevin Uorş bu rolu meydandakı hakimin vəzifəsi ilə müqayisə edib. Cari onillik ərzində bir-birinin ardınca ağır sarsıntılar yaşayan ABŞ iqtisadiyyatı üçün dönüş nöqtəsi yetişib. Mərkəzi bank rəhbərləri görünməmiş qeyri-müəyyənlik səviyyəsi ilə üzləşiblər. Gecikmək pandemiya dövrünün səhvlərinin təkrarlanması riskini yaradır. Həmin vaxt tənzimləyici son onilliklərin ən güclü inflyasiya böhranının miqyasını düzgün qiymətləndirməmişdi. Həddindən artıq tələsik addımlar isə onsuz da həssas vəziyyətdə olan milyonlarla müəssisəyə və ev təsərrüfatına zərbə vura bilər. İstənilən halda FED-in reputasiyası risk altındadır. Qərar vermək üçün eyni anda müxtəlif istiqamətlərdə hərəkət edən iqtisadiyyatı ətraflı təhlil etmək və süni intellektin inkişafı kimi demək olar ki, proqnozlaşdırılması mümkün olmayan tendensiyaların istiqamətini müəyyənləşdirmək lazımdır. Ən çətin məsələ isə budur ki, 2026-cı ilin bəzi əsas iqtisadi amilləri ümumiyyətlə FED-in təsir imkanlarından kənardadır.
Tənzimləyicinin dilemması
Hazırda əsas vəzifə inflyasiyanı cilovlamaq olaraq qalır. Sərt yanaşma tərəfdarları hesab edirlər ki, ABŞ mərkəzi bankı borclanma xərclərini elə səviyyəyə qaldırmalıdır ki, tələb və istehlak fəallığının soyuması hesabına inflyasiya təzyiqi azalsın. Bunun üçün faiz dərəcəsinin neçə dəfə artırılacağı hələ məlum deyil, lakin göstəricinin böyük ehtimalla federal fondlar üzrə mövcud 3,75–4%-lik hədəf diapazonunu aşması lazım gələcək. Faizləri artırmaqla FED investorlara niyyətlərinin ciddi olduğunu nümayiş etdirir və bu özü istiqraz gəlirliliklərinin yüksəlişini zəiflədə bilər.
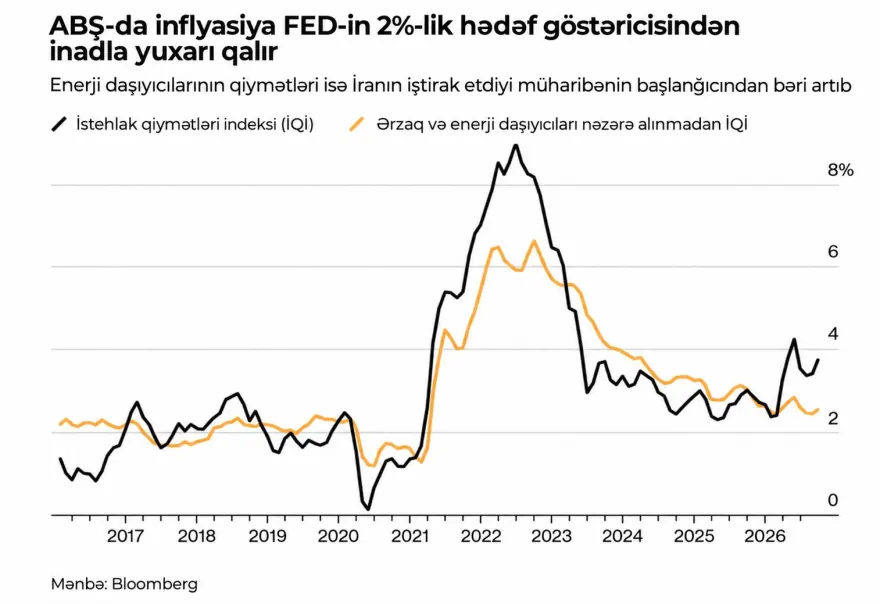
Xarici amillər — süni intellekt bumundan İranla müharibəyədək — FED-in nəzarətində deyil, lakin tənzimləyicinin inadkar inflyasiya ilə mübarizəsini ciddi şəkildə çətinləşdirir.
Burada siyasi amil də var. FED-in sentyabrda faiz dərəcəsini artırmaq qərarı son üç ildə ilk belə addım olub və tənzimləyicinin Ağ Evin təzyiqinə qarşı dayanmaq niyyətini göstərib. Prezident Donald Tramp borclanma xərclərinin aşağı salınmasını tələb etməyə davam edir. Tramp mərkəzi bankı sərt tənqid edib və ipoteka fırıldaqçılığı ilə bağlı ittihamlar fonunda FED-in idarə heyətinin üzvü Liza Kuku vəzifədən uzaqlaşdırmaq cəhdlərini yenidən gündəmə gətirib. Monetar siyasətin daha da sərtləşdirilməsi FED-in müstəqilliyinin aydın siqnalı ola bilər.
Bununla belə, bir çox ekspert ehtiyatlı olmağa çağırır. Onların məntiqinə görə, gələn il inflyasiyanın artım tempi, xüsusilə 2026-cı ilin enerji şoku ilə müqayisədə, kəskin şəkildə zəifləməlidir. İstiqraz gəlirliliklərinin artması qaçılmaz olaraq iqtisadi fəallığa təsir göstərəcək, kreditlərin yüksək dəyəri isə kiçik biznesə və avtomobil kreditləri və ya dəyişkən faizli kredit kartı borcları olan aşağıgəlirli işçilərə zərbə vuracaq. Pul-kredit siyasətinin iqtisadiyyata tam təsir göstərməsi 18 aya qədər vaxt apardığından, faizlərin indi artırılması gələcəkdə daha böyük problemlər yarada bilər.
Bu qeyri-müəyyənlik FED rəsmilərinin çıxışlarında mütəmadi görünür: bəziləri faizlərin dərhal artırılmasında israr edir, digərləri isə gözləməyi məsləhət görür. Oktyabr iclası ərəfəsində FED rəhbərliyindən gələn siqnallar göstərir ki, qərar qəbul etməzdən əvvəl iqtisadiyyatın vəziyyətini qiymətləndirmək üçün onların hələ müəyyən vaxtı var. İnvestorlar növbəti addımın dekabrda atılacağını gözləyirlər. Bununla belə, inflyasiya hələ də ciddi problem olaraq qalır. Sentyabr üzrə istehlak və istehsalçı qiymətləri məlumatları göstərib ki, qiymətlər demək olar ki, bütün istiqamətlərdə artır və həm biznes, həm də ev təsərrüfatları mal və xidmətlər üçün daha çox ödəməli olur. FED artıq beş ildən çoxdur 2%-lik inflyasiya hədəfinə çata bilmir.
Tənzimləyicinin rəhbərləri pandemiya dövrünün dərslərini hələ də yaxşı xatırlayırlar. Həmin vaxt onlar prosesdən geri qalmış və inflyasiyanı ehtiyatsızlıqla “müvəqqəti hadisə” adlandırmışdılar. Əvəzində dünya son 40 ilin ən güclü inflyasiya dalğası ilə üzləşdi. 2019-cu ilin sonundan bəri ABŞ-də ərzaq məhsullarının qiyməti təxminən 30% artıb. Elektrik enerjisi xərcləri eyni dövrdə 43%, avtomobil sığortası isə demək olar ki, 50% bahalaşıb. Geosiyasət vəziyyəti daha da ağırlaşdırır. Əvvəlcə 2022-ci ildə Rusiya-Ukrayna müharibəsi başladı, indi isə buna İranla müharibə əlavə olunub. Təkcə bu il dizel yanacağının qiyməti təxminən 70% artıb, benzin isə fevralda münaqişənin başlanmasından bəri 50% bahalaşıb. Sistemə digər amillər də təzyiq göstərir. Ticarət tarifləri son onilliklərin ən yüksək səviyyəsində qalır. Məsələn, sentyabrda oyuncaqların qiymətində 1988-ci ildən bəri ən güclü illik artım qeydə alınıb.
Süni intellekt bumu proqnozlaşdırmanı çətinləşdirir
Ədalət naminə qeyd etmək lazımdır ki, ABŞ iqtisadiyyatı əvvəllər də son dərəcə qeyri-sabit dövrlərdən keçib. 1980-ci ildə FED-in o vaxtkı sədri Pol Volker 11,6%-ə çatan inflyasiyanı cilovlamaq üçün faiz dərəcələrini rekord 20%-ə qaldırmaq məcburiyyətində qalmışdı. 2008-ci ildə Kevin Uorş FED-in idarə heyətinin üzvü kimi qlobal maliyyə böhranının mərkəzində idi. Həmin böhran tənzimləyicilər dağılmaqda olan maliyyə sistemini sabitləşdirənədək yeni Böyük Depressiya təhlükəsi yaradırdı. 2020-ci ildə isə COVID-19 FED rəhbərliyini əvvəllər heç vaxt qarşılaşmadığı qlobal pandemiyaya reaksiya verməyə məcbur etdi. Buna baxmayaraq, hətta bu müqayisələr fonunda belə indiki dəyişikliklərin tempi qeyri-adi dərəcədə yüksəkdir və iqtisadi ziddiyyətlər demək olar ki, hər yerdə görünür. Bu, xüsusilə süni intellekt sahəsində aydın hiss olunur. Skeptiklər burada pul-kredit siyasətinin ümumiyyətlə nəyəsə təsir göstərmək imkanının olub-olmadığına şübhə edirlər.
Uzunmüddətli perspektivdə süni intellekt texnologiyalarının əmək məhsuldarlığını artıracağı və qiymət artımını məhdudlaşdıracağı gözlənilir. Lakin hazırda infrastruktura yatırılan on milyardlarla dollar borclanma və kompüter avadanlıqlarının qiymətini yüksəldir. İyun ayında Apple yaddaş çipləri və məlumat saxlama qurğularının çatışmazlığından yaranan xərcləri kompensasiya etmək üçün Mac kompüterlərinin, iPad-lərin, ev üçün cihazların və Vision Pro qarniturasının qiymətini artırıb. Tənqidçilər hesab edirlər ki, bu tikinti bumunun miqyası və onu maliyyələşdirmək üçün cəlb olunan borcun həcmi nəhəng köpüyün bütün əlamətlərini daşıyır. Əgər belədirsə, süni intellekt ətrafındakı ajiotaj qaçılmaz olaraq səngidikcə qiymət təzyiqi də zamanla öz-özünə azala bilər.
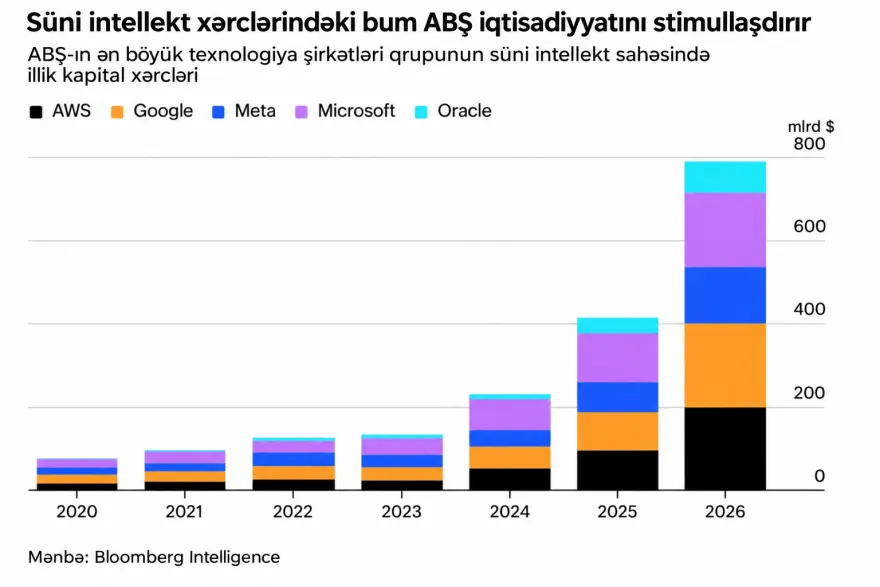
Süni intellekt infrastrukturu üçün cəlb olunan nəhəng borc həcmləri faiz dərəcələrinin yüksəlməsinə həssas olsa da, Barclays-in təhlili göstərib ki, ən böyük texnologiya şirkətləri əməliyyat pul axınlarının 90%-dən çoxunu birbaşa süni intellektə yönəldirlər. Bu isə o deməkdir ki, xərclərin ən azı bu hissəsi FED-in faiz qərarlarından müəyyən dərəcədə qorunur. “Mənim fikrimcə, dünya yetkin həyatım boyunca heç vaxt olmadığı qədər sürətlə dəyişir”, – Uorş bu ay Beynəlxalq Valyuta Fondunun illik toplantıları çərçivəsində keçirilən müzakirədə bildirib.
Süni intellekt FED-in nəzarətindən kənarda qalan yeganə tendensiya deyil. Faiz dərəcələrinin artırılması İranla müharibə səbəbindən bloklanan Hörmüz boğazından yükdaşıma xərclərini azaltmayacaq və yaddaş çipləri çatışmazlığını aradan qaldırmayacaq. Nəticədə faiz dərəcələrinin süni intellekt xərclərinə və ya Yaxın Şərqdəki münaqişənin nəticələrinə qarşı nə dərəcədə effektiv olub-olmamasından asılı olmayaraq, FED-in əlində olan əsas alət yenə də məhz faiz siyasətidir. Tənzimləyici inflyasiya nəzarət altına alınana qədər bu alətdən istifadə etməyə davam edəcək. Mərkəzi banka yaxın ekspertlər isə xəbərdarlıq edirlər ki, gecikmək olmaz.
Onlardan biri Peterson Beynəlxalq İqtisadiyyat İnstitutunun baş elmi əməkdaşı Moris Obstfelddir. O, FED-in inflyasiya ilə mübarizəsini həkimin antibiotik kursu təyin etməsi ilə müqayisə edir. BVF-nin keçmiş baş iqtisadçısı Obstfeld qeyd edir ki, xəstəliyin kəskin simptomları azalsa belə, xəstəyə müalicə kursunu sona qədər davam etdirmək tövsiyə olunur. “Özünüzü daha yaxşı hiss edə bilərsiniz, amma kursu başa çatdırmalısınız”, – Obstfeld deyir. “Eyni prinsip FED-ə də aiddir. Onlar faiz dərəcələrini artırmağa başlayırlarsa, xəstə tam sağalana qədər bu ‘antibiotikləri’ verməyə davam etməlidirlər”.