


Опубликованный на прошлой неделе отчет Центрального банка Турции (TCMB) с итоговыми инфляционными показателями за год вызвал серьезный резонанс на турецких рынках. Регулятор повысил прогноз инфляции на конец 2026 года с 28% до 29,5% и установил целевые ориентиры: 21% — на 2027 год, 13,5% — на 2028 год и 9% — на 2029 год. Среднесрочная цель по инфляции при этом осталась прежней — 5%.
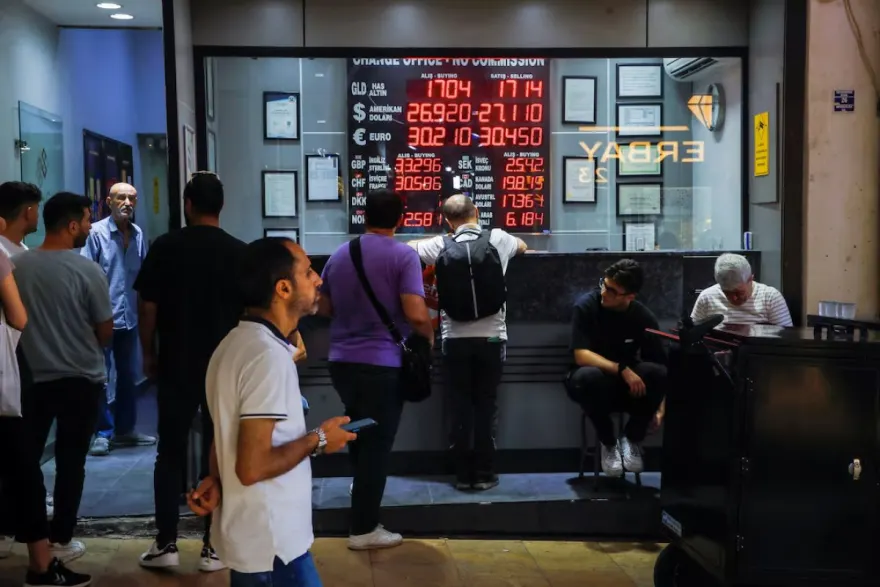
Главным в отчете стал пересмотр сроков снижения инфляции до однозначных значений. Раньше Центральный банк заявлял, что Турция вернется к однозначной инфляции (9%) к концу 2028 года. Теперь же достижение этой цели отложено до конца 2029-го.
В комментарии для haqqin.az бывший руководитель одного из подразделений İş Bankası и экономический эксперт Муаммер Балоглу заявил, что прогнозы пересмотрели главным образом потому, что экономические последствия американо-иранской войны, как ожидается, будут ощущаться дольше, чем считалось раньше. По его мнению, война между США и Ираном и кризис вокруг Ормузского пролива нанесли серьезный удар по программе правительства Турции по снижению инфляции до однозначного уровня.
«Перебои в Ормузском проливе, ключевом узле мировой торговли энергоносителями, поднимают цены на нефть и природный газ и создают дополнительную финансовую нагрузку на Турцию как на импортера энергоносителей. Это напрямую отражается на инфляции. Каждые 10 долларов роста цены на нефть добавляют к инфляции в Турции примерно 1–1,2 процента», — отметил экономист.
По словам Балоглу, из-за роста региональных рисков в последние месяцы, вызванного американо-иранской войной, турецкие инвесторы стали искать более надежные активы, и это усилило давление на валютный курс. В то же время ослабление лиры приводит к удорожанию импортных товаров в национальной валюте и подстегивают инфляцию.
«Все это сужает возможности Центрального банка для снижения процентных ставок и тормозит объявленный правительством процесс дезинфляции», — подчеркнул эксперт.
Между тем председатель Центрального банка Турции Фатих Карахан заявил, что недавнее снижение цен на акции на турецком фондовом рынке потенциально может способствовать замедлению инфляции. Он также допустил, что падение цен на золото, война и процессы на фондовом рынке могут привести к сокращению внутреннего потребительского спроса.
Карахан отметил, что, несмотря на многочисленные политические и экономические потрясения, которые Турция пережила за последние три года, спрос на турецкую лиру остается высоким. В подтверждение он привел рост доли депозитов в национальной валюте в банковской системе, хотя Центробанк снижал процентные ставки, а налоги повышались.
Кроме того, глава ЦБ заявил, что банк не видит необходимости менять нынешнюю валютную политику, но готов ее пересмотреть, если возникнет давление в сторону долларизации экономики.
По данным Карахана, общие резервы Центрального банка Турции сократились с 210 миллиардов долларов на 27 февраля, когда началась война, до 161 миллиарда долларов на 6 ноября. Таким образом, резервы уменьшились на 49 миллиардов долларов.
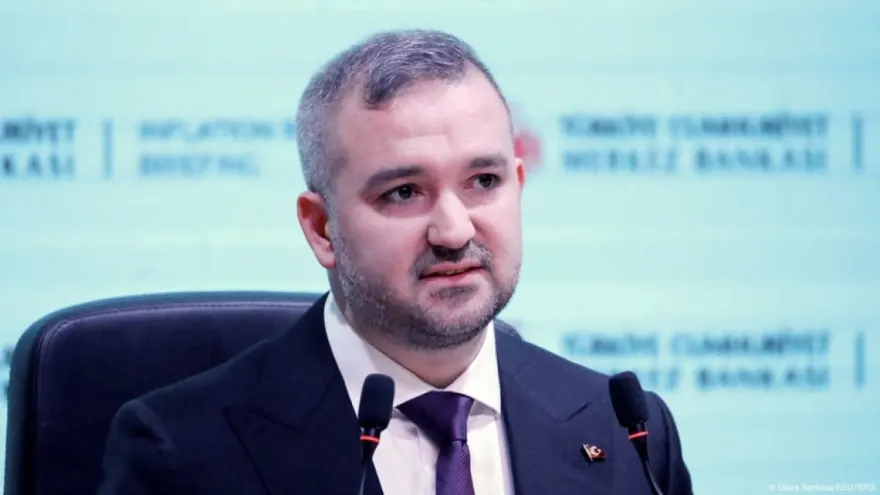
По мнению Карахана, 28 миллиардов долларов из этой суммы приходятся на резкое падение мировых цен на золото. То есть значительная часть сокращения резервов связана с переоценкой золотых запасов Центрального банка.
Муаммер Балоглу в то же время отметил, что за последние годы круг инвесторов на турецком фондовом рынке заметно расширился, поэтому снижение стоимости акций действительно может повлиять на процесс дезинфляции, как говорит Карахан.
По мнению экономиста, ключевой вопрос заключается в том, насколько падение стоимости акций приведет к сокращению потребительских расходов населения и будет ли этот эффект краткосрочным или долгосрочным.
Балоглу также заявил, что не считает сокращение резервов на 28 миллиардов долларов из-за падения цен на золото поводом для беспокойства.
«Когда цена на золото снова вырастет, резервы Центрального банка Турции восстановятся. Даже если физический объем золота в резервах не изменится, рост стоимости унции автоматически увеличит общую долларовую стоимость резервов. Но если Центральный банк не продает свои золотые запасы, снижение цен на золото не приводит для него к реальным потерям, так же как рост цен не превращается в реальную денежную прибыль», — подчеркнул Балоглу.
Экономист полагает, что из оставшегося 21 миллиарда долларов сокращения резервов значительная часть пошла на обеспечение валютной ликвидности, государственные и внешние платежи, финансирование импорта энергоносителей в условиях кризиса вокруг Ормузского пролива и поддержание баланса на валютном рынке.
«Но эти средства можно восстановить за счет поступления валютной выручки от экспорта, туризма и инвестиций», — отметил Балоглу.